Как заполняется декларация по усн. Как заполняется декларация по УСН «доходы минус расходы»? Порядок заполнения отчета
Раз в год упрощенцы подают налоговую декларацию. Срок отчетности зависит от статуса лица: ИП декларируют свои годовые доходы до 30 апреля, а юридические лица должны сделать это на месяц раньше — до 31 марта.
Титульный лист и шесть разделов — так выглядит декларация упрощенца. Объект налогообложения — ключевой фактор, который определяет наполнение декларации.
При объекте «доходы» в декларацию нужно включить: титульный лист, разделы 1.1, 2.1.1, 3. Третий раздел довольно специфичный — он лишь для тех компаний, которые получили деньги или материальные ценности в виде целевого финансирования, гранта, пожертвования. Компании и ИП, которым вменена обязанность по уплате торгового сбора, плюсом к перечисленным разделам заполняют раздел 2.1.2.
Немного отличается своим содержанием декларация у упрощенцев, которые считают налог, уменьшая доходы на затраты. Их декларация включает: титульный лист, разделы 1.2, 2.2 и 3 (при целевом финансировании).
Построчный порядок заполнения и актуальная форма декларации утверждены Приказом ФНС РФ от 26.02.2016 № ММВ-7-3/99@ .
Все рублевые показатели нужно указывать без копеек. Пустые ячейки декларации прочеркиваются. Согласно инструкции по заполнению, прочерки можно не ставить, если декларация распечатана на принтере.
Титульный лист
Первый лист декларации наверняка не вызовет затруднений, ведь в нем все стандартно — там нужно указать основные данные отчитывающейся организации (ИП).
Разделы 1.1 и 1.2
Раздел 1.1 надлежит заполнить плательщикам с объектом «доходы», а раздел 1.2 — упрощенцам с объектом «доходы минус расходы».
В данных разделах налоговики должны увидеть авансовые платежи по налогу. А вот непосредственный расчет этих сумм производится в разделах 2.1.1, 2.1.2 или 2.2.
В строках 010, 030, 060, 090 отчитывающееся лицо должно отметить код ОКТМО. При этом строки 030, 060 и 090 в большинстве случаев остаются пустыми, а заполнить их нужно только при смене адреса компании или места жительства ИП. Максимальное количество знаков в ОКТМО равно 11. Но чаще всего этот код короче. В декларации первая цифра кода вписывается в первую ячейку строки 010, оставшиеся клеточки прочеркиваются. Например, семизначный ОКТМО будет выглядеть так: 1234567———— (7 цифр кода и 4 прочерка).
Определить код ОКТМО легко — достаточно зайти на сайт ФНС и прямо на главной странице в специальные окошки ввести свой субъект и муниципальное образование. Практически мгновенно система покажет ваш ОКТМО.
По строкам 020, 040, 070 нужно указать суммы авансовых платежей, которые подлежит перечислить в бюджет.
Если по итогу полугодия или девяти месяцев аванс превышает ранее перечисленную сумму, разницу нужно отразить в строках 050 и 080.
Годовую сумму налога к доплате отражают по строке 100, а по строке 110 отражают сумму переплаченного в течение года налога.
Раздел 2.1.1
Раздел заполняется плательщиками, работающими на УСН с объектом «доходы».
Строки 110-113 должны содержать информацию о всех полученных в отчетном периоде доходах. Эти данные зафиксированы в книге учета доходов и расходов, поэтому информацию можно взять оттуда.
Совет. Обязательно показывайте все доходы в декларации. ФНС проверяет заявленные доходы по банковским выпискам, делая запрос в банк. Если годовые поступления на расчетный счет компании отличаются от задекларированных доходов, инспектор выставит требование о представлении пояснений. Если плательщик не сможет объяснить причину расхождения, придется доначислить налог и уплатить пени.
Допустим, ИП Успенский В. С. в 2019 году заработал:
- в 1 квартале — 11 000 рублей. Этот доход бизнесмен учтет в строке 110;
- во 2 квартале — 12 000 рублей, т. е. за январь — июнь суммарный доход равен 23 000 (11 000 + 12 000). В строке 111 предприниматель покажет суммарный доход в 23 000 рублей;
- в 3 квартале — 7 000 рублей, т. е. за 9 месяцев доход составил 30 000 (11 000 + 12 000 + 7 000). Совокупный заработок с 1 января по 30 сентября ИП учтет по строке 112;
- в 4 квартале — 9 000 рублей, т. е. за год ИП Успенский заработал 39 000 (11 000 + 12 000 + 7 000 + 9 000). Годовой заработок найдет свое отражение в строке 113.
По строкам 120-123 плательщик указывает ставку налога, в большинстве случаев она равна 6 % (ст. 346.20 НК РФ). Свою ставку можно найти в региональном законодательстве или сделать соответствующий запрос в налоговую инспекцию.
По строкам 130-133 плательщики отмечают сумму налога (аванса), которая определяется как произведение доходов (стр. 110-113) и указанной ставки (ст. 120-123).
По строкам 140-143 указываются суммы выплаченных страховых взносов и пособий в связи с болезнью. На указанные суммы можно уменьшить общий налог. Если в строке 102 указан статус «1», сократить налог можно не более чем на 50 %. Индивидуальный предприниматель, который работает один без работников, вправе сократить налог на всю сумму фиксированных платежей.
Рассмотрим расчет на примере. Доходы ООО «Крепеж» за 2019 год равны 87 000 рублей. В регионе, где работает общество, действует ставка 6 %. Так как фирма на рынке первый год, в штате числится только директор. За него в течение года было перечислено в фонды взносов на сумму 7 930 рублей. Вычислив годовой налог на УСН, видим, что взносы выше налога. Значит, ООО «Крепеж» вправе уменьшить налог в два раза (5 220 х 50 %), т. е. на 2 610 рублей.
Раздел 2.1.1 бухгалтер компании заполнит так:
- строка 113 — 87 000;
- строка 123 — 6,0;
- строка 133 — 5 220 (87 000 х 6,0 %);
- строка 143 — 2 610.
Раздел 2.1.2
Доходы показывают в строках 110-113.
Сумма налога записывается в строки 130-133.
Зарплатные взносы и больничные пособия находят свое отражение в строках 140-143.
Уплаченный торговый сбор находит отражение в строках 150-153.
Показатели строк 110-143 раздела 2.1.2 включаются в строки 110-143 раздела 2.1.1.
Упрощенцы с объектом «доходы» могут уменьшить налог (авансовый платеж) на всю сумму уплаченного торгового сбора, отразив его по строкам 160-163.
Раздел 2.2
Если налог на УСН компания считает от разницы между доходами и расходами, нужно заполнить раздел 2.2.
По строкам 210-213 нужно записать общую сумму доходов нарастающим итогом. Проверить себя можно, сложив дебетовые обороты по счету в банке (дебет счета 51) и кассовые поступления (дебет счета 50).
Строки 220-223 содержат данные о расходах компании нарастающим итогом.
Не стоит забывать, что не все расходы могут повлиять на налоговую базу. Есть такие траты, которые недопустимо брать к учету (ст. 346.16 НК РФ).
Если за прошедшие годы у плательщика были убытки, нужно заполнить строку 230.
Полученная разница между доходами (строки 210-213) и расходами (220-223) отражается в строках 240-243. Это будет налоговая база, с которой нужно исчислить налог. Если расходы превышают доходы, строка остается пустой. Убыток текущего периода нужно зафиксировать в строках 250-253.
Ставку налога нужно показать в строках 260-263.
Умножив базу на налоговую ставку, мы получим сумму налога. Ее нужно показать в строках 270-273.
Также в данном разделе следует отметить и минимальный налог, который равен 1 % от доходов. Платят его не всегда, а только в случаях, если рассчитанная сумма будет больше налога на УСН.
(Годовой доход по строке 213 × 1 %) > (Годовые доходы - Годовые расходы) × ставка налога
Рассчитанную минималку нужно отразить в строке 280.
Рассмотрим расчет на примере . Доходы ООО «Крепеж» за 2019 год равны 87 000 рублей, а учитываемые расходы — 54 000 рублей. В регионе, где работает общество, действует ставка 15 %.
Раздел 2.2 нужно заполнить так:
- строка 213 — 87 000;
- строка 223 — 54 000;
- строка 223 — 33 000 (87 000 — 54 000);
- строка 273 — 4 950 (33 000 х 15%);
- строка 280 — 870 (87 000 х 1 %).
Сравнив минимальный налог и налог на УСН, видим, что годовой налог значительно выше минимального. Значит, в бюджет по итогам года ООО «Крепеж» должно перечислить 4 950 рублей за минусом ранее уплаченных авансов.
Также в данном разделе в годовой декларации нужно показать заработанные средства и понесенные расходы за каждый отчетный период по соответствующим строкам.
Раздел 3
Третий раздел на практике заполняют немногие плательщики. Придется оповестить налоговую инспекцию о целевых средствах, если организация получила грант, пожертвование, благотворительный взнос и т. п.
В графе 1 указывают трехзначные коды вида поступлений, значения которых расписаны в порядке заполнения декларации.
В графах 2 и 5 нужно указать дату зачисления денег на банковский счет или прихода в кассу отчитывающейся организации либо дату получения имущества (работ, услуг), а также сроки использования целевых средств на установленные нужды.
В графах 3 и 6 следует показать сумму прошлогодних средств, у которых не вышел срок использования, а также размер непотраченных средств без определенного срока использования.
Информацию о средствах, израсходованных по назначению и своевременно, а также о средствах, использованных не по назначению и с нарушением срока, нужно показать в графах 4 и 7.
Перед составлением декларации убедитесь в том, что ее форма актуальна. Чтобы избежать штрафов, не пропускайте сроки отчетности. Также не стоит пренебрегать авансовыми платежами, ведь это обязанность каждого упрощенца.
Контур.Бухгалтерия — удобный онлайн-сервис для организаций и ИП на УСН, ЕНВД и УСН+ЕНВД. Здесь вы можете автоматически сформировать налоговую декларацию и отправить ее в налоговую онлайн. Если вы не хотите сдавать декларацию сами, то доверьте профессиональному бухгалтеру.
О своих полученных доходах и произведенных расходах упрощенцы сообщают в налоговую инспекцию посредством заполнения специальной декларации. Именно об этом документе расскажем в статье, объясним нюансы расчета показателей на примере декларации по УСН за 2018 год.
Отчетные сроки и форма декларации
Сдают декларацию по УСН как частные предприниматели, так и юридические лица. Делать это нужно всего лишь раз в год. Сроки сдачи декларации по УСН за 2018 год:
- ИП должны подать декларацию до 30 апреля компании должны отчитаться перед ИФНС до 1 апреля (срок сдвигается из-за выходных дней).
Декларация по УСН включает титульный лист и шесть разделов. Но каждая компания заполняет свой набор разделов. Компании и ИП с объектом «доходы» заполняют все листы декларации, кроме 1.2, 2.1.2, 2.2. Раздел 3 заполняется при наличии соответствующих данных.
Объект «доходы минус расходы» обязует отчитывающееся лицо заполнить титульный лист, разделы 1.2, 2.2 и 3 (если есть целевое финансирование).
Как заполнить декларацию, подробно поясняет Приказ ФНС РФ от 26.02.2016 № ММВ-7-3/99@ . Форма декларации по УСН за 2018 год также утверждена указанным приказом.
Декларация по УСН — скачать бланк
Отчетность в ФНС в срок и без ошибок!
Дарим доступ на 3 месяца в Контур.Экстерн!
Попробовать
В каком виде сдается декларация по УСН
Декларация по УСН сдается на бумаге или электронно.
Самый простой и надежный способ сдать декларацию — отправить ее электронно. Но в таком случае ваша фирма должна быть подключена к документообороту с контролирующими органами.
Если нет договора со спецоператором, можно отправить документ почтой.
И еще один способ, которым чаще всего пользуются ИП, — это личное посещение инспектора. Налоговая декларация по УСН сдается в кабинет по приему отчетности. В знак подтверждения приема декларации по УСН инспектор ставит отметку о ее принятии и дату.
Нулевая отчетность
Если упрощенцы не вели деятельность и не имели доходов в течение года, они должны сдать в налоговую инспекцию нулевую декларацию.
Штрафы за непредставление декларации
За непредставление отчетности предусмотрены штрафные санкции. Штраф за нарушение сроков или непредставление декларации составляет 1 000 рублей (ст. 119 НК РФ).
Также нарушение сроков подачи декларации или ее непредставление может повлечь штраф в размере 300-500 рублей на должностное лицо организации (ст. 15.5 КоАП РФ).
Пример заполнения декларации по УСН
Образец заполнения декларации УСН
ООО «Детали» под руководством директора Виталия Михайловича Лещина в 2017 году заработало:
в I квартале — 25 000 рублей;
во II квартале — 18 000 рублей, т. е. за полугодие суммарный доход составит 43 000 (25 000 + 18 000);
в III квартале — 68 000 рублей, т. е. за 9 месяцев доход составил 111 000 (25 000 + 18 000 + 68 000);
в IV квартале — 78 000 рублей, т. е. за год ООО «Детали» заработало 189 000 (25 000 + 18 000 + 68 000 + 78 000).
Данные по взносам:
- За I квартал начислено 2 100 рублей.
- За II квартал — 2 100 рублей (нарастающим итогом 4 200 рублей).
- В III квартале начислено 1 400 рублей (нарастающим итогом 5 600 рублей).
- И в последнем квартале года начислено взносов на сумму 2 500 рублей (итого за год 8 100 рублей).
Все доходы бухгалтер компании отразит в разделе 2.1.1 (именно этот раздел заполняет ООО «Детали», так как работает на УСН с объектом «доходы»). Тут же производится расчет налога. Указываются взносы. Обратите внимание, что в декларации взносы указываются не в полной сумме — они не должны быть выше половины исчисленного налога. Так, в первом квартале налог равен 1 500 рублей, а уплачено взносов 2 100 рублей. Половина взносов составит 1 100 рублей, а половина налога — 750 рублей. То есть налог можно уменьшить на взнос только в размере 750 рублей. Поэтому в строке 140 раздела 2.1.1 бухгалтер укажет 750.
На основании раздела 2.1.1 нужно заполнить раздел 1.1.
Строка 020: стр. 130 раздела 2.1.1 — стр. 140 раздела 2.1.1 = 1 500 — 750 = 750.
Строка 040: стр. 131 раздела 2.1.1 — стр. 141 раздела 2.1.1 = 2 580 — 1 290 = 1 290. Из полученной суммы нужно вычесть ранее начисленный авансовый платеж (стр. 020 раздела 1.1): 1 290 — 750 = 540.
По аналогии заполняются строки 070 и 100.
Для ИП и организаций, работающих на льготном режиме налогообложения, одним из обязательных этапов деятельности является заполнение декларации УСН. Документ, подготовленный в соответствии со всеми требованиями законодательства, необходимо сдавать в налоговую инспекцию. Как заполнить декларацию по УСН с объектом «доходы минус расходы», мы уже писали, и пример заполнения можно посмотреть . А в этой статье мы рассмотрим, как заполнить декларацию УСН «доходы» за 2017 год. Заодно расскажем, что делать, если на протяжении года упрощенец не осуществлял деятельность и не получал доходы.
Заполнение декларации УСН за 2017 год («доходы»).
Декларация по УСН «доходы» 2017 – это налоговый отчет, который должны подать плательщики «упрощенного» налога за 2017 год. В ней указывают сведения о полученных доходах и произведенных затратах, уменьшающих налог. Декларация УСН «доходы» отражает расчет и уплату авансовых платежей в государственный бюджет.
Заполнение декларации УСН «доходы» 2017 имеет свои нюансы. В 2018 году декларация по УСН «доходы» за 2017 год заполняется по форме, утвержденной приказом ФНС РФ 26.02.2016 № ММВ-7-3/99@. Тогда в форме был изменен штрих-код на титульном листе и добавлены новые поля для внесения информации по уплате торгового сбора.
Сдача отчета по устаревшей форме является серьезным нарушением, за которое ФНС имеет право наложить штраф и заблокировать расчетный счет хозяйствующего субъекта.
Порядок заполнения отчета
Декларация состоит из титульного листа и шести разделов. При подготовке декларации УСН «доходы» за 2017 год применяются правила заполнения, утвержденные тем же приказом, что и бланк. Среди основных требований необходимо выделить следующие:
- ИП и организации, применяющие УСН, в обязательном порядке должны заполнить титульный лист и разделы, касающиеся непосредственно объекта налогообложения;
- при заполнении декларации УСН «доходы» раздел 3 прилагают только «упрощенцы», получившие средства в рамках целевого финансирования;
- отчет не надо сшивать, лучше скрепить его канцелярской скрепкой;
- все показатели указывают в полных рублях, без копеек;
- рекомендуется писать чернилами черного цвета;
- все буквы должны быть печатными заглавными (то же самое относится и к заполнению на компьютере);
- ошибки в документе нельзя исправлять при помощи корректирующего средства;
- все страницы должны быть пронумерованы;
- в каждом поле можно указывать только один показатель;
- печать документа должна быть только односторонней;
- в пустых клетках необходимо проставить прочерки.
Пример заполнения декларации УСН «доходы» 2017 года представлен далее.
Как заполнить декларацию УСН: последовательность действий
- Проверить актуальность имеющегося бланка отчета. Образец актуального бланка декларации УСН «доходы» можно скачать .
- Определить, какие разделы подлежат заполнению. Если объектом налогообложения выбраны «Доходы» − налогоплательщик должен заполнить: титульный лист, разделы 1.1, 2.1.1. и 2.1.2. Ненужные листы сдавать не надо. Приведенный здесь образец заполнения декларации по УСН «доходы» можно взять за основу при составлении аналогичной формы отчетности для собственного ИП или фирмы.
- Заполнить поля на титульной странице: указать ИНН и КПП, код деятельности по ОКВЭД. В поле «Налогоплательщик» прописать наименование организации или ФИО предпринимателя. Все необходимые при заполнении титульного листа коды содержатся в приложениях к Порядку заполнения декларации. Раздел, предназначенный для заполнения инспектором ФНС, оставить пустым.
- Заполнить разделы 2.1.1 и 2.1.2. При этом можно использовать формулы-подсказки для расчета, указанные в бланке. В разделах 2.1.1 и 2.1.2 строка 140 декларации по УСН «доходы», а также строки 141-143 предназначены для обозначения сумм выплат, перечень которых приведен в п. 3.1 ст. 346.21 НК РФ (уплаченные страховые взносы, больничные, взносы по добровольному личному страхованию). Использование этих выплат дает возможность уменьшить сумму налога, подлежащего уплате.
- Если субъект предпринимательской деятельности не уплачивает торговый сбор – заполнять раздел 2.1.2 не нужно.
- Перейти к заполнению раздела 1.1. Тут надо указать код ОКТМО, суммы авансовых платежей к уплате, суммы налогов, подлежащих доплате или уменьшению за налоговый период.
- Если на протяжении отчетного периода ИП или организация получали средства в виде целевых поступлений, необходимо заполнить раздел 3. Здесь указывают информацию по каждому поступлению.
Нулевая декларация
Как заполнить декларацию по УСН «доходы», если в течение года субъект не осуществлял деятельность? В таких случаях надо заполнять только титульный лист. На всех остальных страницах прописывают ИНН/КПП, код ОКТМО, признаки налогоплательщика. В клетках, где должны быть указаны суммы доходов, налогов и платежей, проставляют прочерки. Отчет в обязательном порядке сдают в ФНС в сроки, установленные для сдачи отчетности. Приведенный здесь для декларации УСН «доходы» 2017 образец заполнения «нулевки» наглядно демонстрирует, как должен выглядеть грамотно составленный документ.
Декларация по УСН «доходы» 2017 (образец заполнения «нулевки»)
Пример заполнения декларации по УСН «доходы» при наличии деятельности
ИП Карпов В.С. работает без сотрудников на УСН «доходы». Ставка налога составляет 6%.
В 2017 году он заработал:
- в I квартале – 178 000 руб.;
- во II квартале – 165 000 руб., суммарный доход за полугодие составил 343 000 руб. (178 000 + 165 000);
- в III квартале – 172 000 руб., суммарный доход за 9 месяцев составил 515 000 руб. (178 000 + 165 000 + 172 000);
- в IV квартале – 169 000 рублей, суммарный годовой доход составил 684 000 руб. (178 000 + 165 000 + 172 000 + 169 000).
Эти суммы отразим по строкам 110-113 раздела 2.1.1.
Размер исчисленных авансов по кварталам нарастающим итогом отражается в строках 130-133 раздела 2.1.1:
- За 1 квартал – 10 680 руб.
- За полугодие – 20 580 руб.
- За 9 месяцев – 30 900 руб.
- За год – 41 040 руб.
В течение 2017 года ИП уплатил «за себя» фиксированные страховые взносы в общей сумме 27 990 руб., в том числе было перечислено в ИФНС:
- в 1, 2 и 3 квартале – по 6500 руб.,
- в 4 квартале 8490 руб.
Эти расходы будут отражены нарастающим итогом в строках 140-143 раздела 2.1.1.
Раздел 1.1 заполняют на основании данных раздела 2.1.1:
- Строка 020 (стр. 130 − стр. 140 раздела 2.1.1) = 10 680 – 6500 = 4180 руб.
- Строка 040 (стр. 131 − стр. 141 раздела 2.1.1) - строка 020 раздела 1.1 = 20 580 – 13 000 – 4180 = 3400 руб.
- Строка 070 (стр. 131 − стр. 141 раздела 2.1.1) – (строка 020 + строка 040 раздела 1.1) = 30 900 – 19 500 – 7580 = 3820 руб.
- Строка 100 (стр. 131 − стр. 141 раздела 2.1.1) – (строка 020 + строка 040 + строка 070 раздела 1.1) = 41 040 – 27 990 – 11 400 = 1650 руб.
Декларация по УСН - доходы минус расходы сдается «упрощенцами» по итогам года либо при завершении предпринимательской деятельности. Как заполнить декларацию УСН - доходы минус расходы, в том числе при отсутствии деятельности, прибыли или убытке, читайте в материале ниже.
Декларацию по итогам года «упрощенцы» сдают весной года, следующего за отчетным: у юрлиц крайний срок сдачи — 31 марта, ИП могут отчитаться не позднее 30 апреля.
С особым случаем определения «упрощенцами» налогового периода вас познакомит материал «Отчетный и налоговый период по УСН в 2018 году» .
Порядок заполнения декларации УСН - доходы минус расходы регламентирует приказ ФНС РФ от 26.02.2016 № ММВ-7-3/99@.
Сам бланк декларации УСН «доходы, уменьшенные на расходы» вы можете скачать здесь.
У фирм и ИП, платящих налог с разницы между поступлениями и затратами, декларация УСН - доходы минус расходы состоит из титульного листа и разделов 1.2 и 2.2. В редких случаях бухгалтер «упрощенца» заполняет раздел 3 — он нужен для отчета по целевому поступлению денег в пользу налогоплательщика. Подробности заполнения смотрите в таблице:
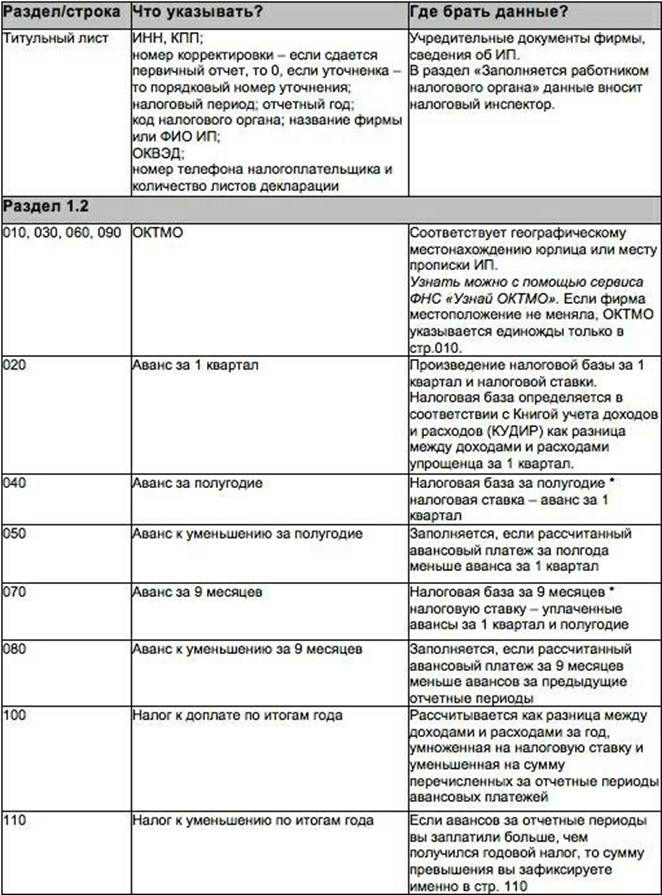
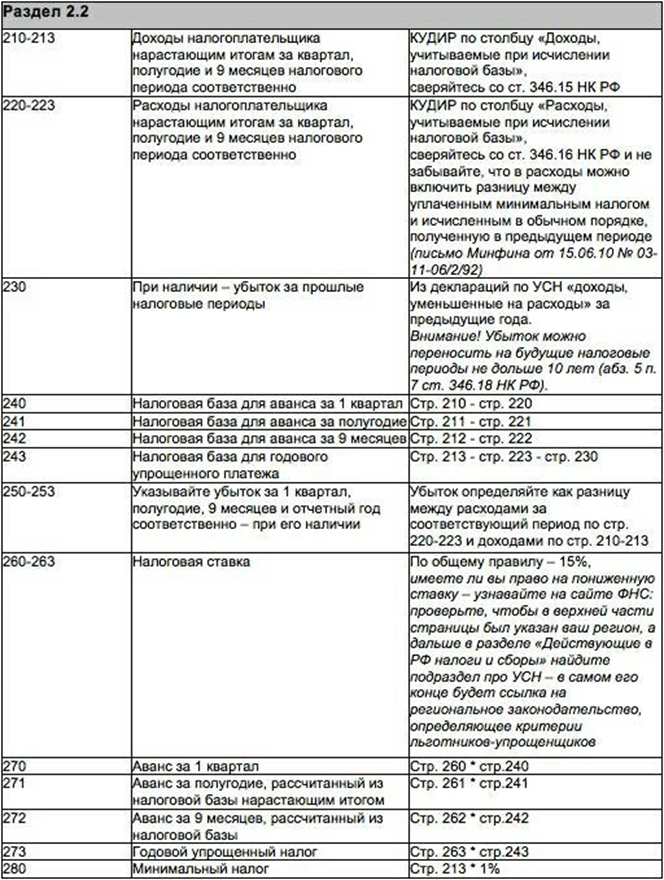
ОБРАТИТЕ ВНИМАНИЕ! Под наименованием строк декларации есть подсказки — контрольные соотношения для бухгалтера. Они помогают разобраться, как показатель каждой строки должен быть связан с цифровыми значениями в других строках декларации.
Упрощенная декларация формируется на основании данных о поступлениях и расходованиях ресурсов налогоплательщика, фиксируемых в КУДиР УСН .
Данные из КУДиР при переносе в годовой отчет округляются до целых чисел.
Строка 120 декларации УСН «доходы минус расходы»
Строку 120 вы найдете в разделе 1.2 годового отчета «упрощенца» на системе «поступления минус издержки». Она необходима для фиксации в декларации суммы минимального налога по УСН к уплате за год. Для налогоплательщика на УСН «доходы минус расходы» действует правило: за год нужно заплатить налог в размере большей из двух сумм:
- собственно упрощенный налог — произведение налоговой ставки на налоговую базу;
- минимальный налог — 1% от доходов «упрощенца».
Допустим, доходы налогоплательщика за 2018 год составили 12 млн руб. Расходы — 11,5 млн руб. Тогда упрощенный налог при условии применения стандартной налоговой ставки 15% составит:
(12 млн - 11,5 млн) × 15% = 75 000 руб.
А минимальный налог равен 12 млн× 1% = 120 000 руб.
Минимальный налог больше, чем упрощенный налог, следовательно, фирма заплатит за 2018 год 120 000 руб.
Если по итогам года получается минимальный налог к уплате, то в счет его уплаты можно зачесть упрощенные авансовые платежи, перечисленные за 1 квартал, полугодие и 9 месяцев отчетного года. И в строке 120 декларации налогоплательщик покажет сумму минимального налога за минусом уплаченных авансов (п. 5.10 приказа № ММВ-7-3/99@).
Подробнее о порядке расчета минимального налога вы можете прочесть в этом материале.
Калькулятор декларации УСН «доходы минус расходы»
На нашем сайте вы можете найти калькулятор для расчета упрощенного налога при системе «доходы минус расходы».
Пользоваться им легко — для начала выбираете период, за который нужно рассчитать сумму налога:
1. Если за квартал — впишите в соответствующие поля суммы доходов, расходов и проверьте налоговую ставку. По умолчанию она равна 15%, но льготники (например, «упрощенцы», занятые в производственной сфере) укажут здесь свое значение. Сумма налога к уплате и будет интересующей вас величиной.
Чтобы рассчитанная с помощью калькулятора сумма налога была достоверной, нужно правильно учесть те или иные доходы и расходы.
В этом вам помогут разобраться материалы рубрики "Доходы минус расходы (УСН)" нашего сайта:
- «Какие доходы признаются (учитываются) при УСНО?» ;
- «Перечень расходов при УСН «доходы минус расходы»» ;
- «Учет списания товаров при применении УСН» ;
- «Расходы, которые чиновники запрещают учитывать ”упрощенцу”» и др .
2. Годовой расчет заполняется аналогично, плюс вам потребуется указать уже уплаченные авансы (их можно сравнить с рассчитанными автоматически) и размер убытка за предыдущие периоды упрощенной деятельности.
При наведении курсора на вопросительные знаки рядом с названиями полей калькулятора вы увидите подсказки: какие суммы доходов и расходов можно учесть, где узнать о праве на льготную ставку и др. Результаты расчетов можно сохранить на сайте, распечатать или отправить на электронную почту. Полученный расчет вы можете оформить как бухсправку, добавив обязательные реквизиты из п. 4 ст. 10 закона «О бухучете» от 06.12.2011 № 402-ФЗ.
Пример заполнения декларации УСН «доходы минус расходы» за 2018 год
Разобраться в порядке заполнения упрощенной декларации поможет пример.
Пример
ООО «Кворум» ведет деятельность на упрощенке — помогает предпринимателям и небольшим фирмам готовить исковые заявления, вести бухгалтерский и налоговый учет, сдавать отчетность и рассчитываться с бюджетом. Поступления и затраты юрлица за 2018 год, а также данные для расчета упрощенного налога приведены в таблице ниже:
|
Отчетный период |
Доходы, руб. |
Расходы, руб. |
|
|
|
|
1 квартал |
|||||
|
полугодие |
|||||
|
9 месяцев |
|||||
|
1 223 400 |
|||||
|
|
|||||
Бухгалтер ООО «Кворум» в декларации за 2018 год заполнит титульник, разделы 1.2 и 2.2, раздел 3 заполнять не станет за неимением фактов получения целевого финансирования — подробнее смотрите в образце заполнения.

Нулевая декларация УСН «доходы минус расходы»
Если «упрощенец» в налоговом периоде деятельность не вел, то обязанность сдать декларацию все равно остается за ним (подп. 4 п. 1 ст. 23, п. 1 ст. 80 НК РФ). В этом случае бухгалтер заполняет:
- титульный лист в обычном порядке;
- в разделе 1.2 указывает только ОКТМО, в остальных строках — прочерки;
- в разделе 2.2 зафиксирует только налоговую ставку, в остальных строках — прочерки.
Бухгалтеры называют такую декларацию «нулевой».
Узнайте больше о нулевых декларациях по разным налогам на нашем сайте:
- «Образец нулевой единой упрощенной налоговой декларации» .
ОБРАТИТЕ ВНИМАНИЕ! Если вы забудете сдать «нулевку», штраф составит 1000 руб. по ст.119 НК РФ.
О разнице между единой упрощенной декларацией и «нулевкой» «упрощенца» читайте в материале «Единая упрощенная налоговая декларация — образец 2018-2019 годов» .
Декларация УСН «доходы минус расходы»: убыток
Предпринимательская деятельность не всегда приносит прибыль. Если в отчетном периоде у налогоплательщика-«упрощенца» был убыток, его размер предстоит задокументировать в декларации УСН. Отрицательная налоговая база фиксируется в строке 250-253 раздела 2.2, а авансы к уменьшению — в строке 050 и 080. Для годового убытка предназначена строка 110. Рассмотрим подробнее порядок заполнения декларации «упрощенца» с убытком на примере.
Допустим, предпринимательская деятельность ООО «Кворум» в 2018 году проходила с переменным успехом — по итогам полугодия и налогового периода у компании убыток. Поступления и издержки ООО «Кворум» за 2018 год, а также данные для расчета упрощенного налога приведены в таблице ниже:
|
Отчетный период |
Доходы, руб. |
Расходы, руб. |
Налогооблагаемая база (доходы минус расходы), руб. |
Налог к уплате (15% от налогооблагаемой базы), руб. |
Аванс и годовой налог к уплате, руб. |
|
1 квартал |
|||||
|
полугодие |
Убыток 11 690 |
К уменьшению 21 855 |
|||
|
9 месяцев |
|||||
|
1 123 400 |
1 140 624 |
Убыток 17 224 |
|||
|
Минимальный налог за год, руб. |
|||||
ОБРАТИТЕ ВНИМАНИЕ! По итогам года бухгалтер ООО «Кворум» заплатит в бюджет 2 577 руб. Это значение рассчитывается как разница между рассчитанным минимальным налогом и уплаченными (а также уменьшенными) авансами:
11234 - (21 285 - 21285* + 8657) = 2577 руб.
* Аванс к уменьшению за полугодие, образовался из-за убытка по результатам первых 6 месяцев работы в 2018 году.
При получении убытка в один из отчетных периодов года в соответствующей строке 270-273 ставится прочерк. Подробнее смотрите в образце заполнения декларации УСН «доходы за вычетом расходов» ООО «Кворум».

Если вы обнаружили в сданной декларации ошибки, приводящие к занижению налога по УСН, действуйте по схеме, описанной в материале .
Итоги
Декларацию по доходно-расходной УСН «упрощенец» заполняет на основании КУДиР, справок-расчетов авансовых платежей и данных о суммах убытка за прошлые годы (при их наличии). Если деятельность «упрощенец» не вел, сдать он должен нулевую декларацию, а если получил по итогам года убыток, то заплатить в бюджет ему предстоит минимальный налог, равный 1% от доходов за год.
Подробнее о реквизитах для уплаты авансов, годового платежа и минимального налога на УСН «доходы минус расходы» читайте .
УСН налог на прибыль не предусматривает. Однако из любого правила есть исключения. Рассмотрим, в каких ситуациях при применении УСН уплачивается налог на прибыль и по каким ставкам происходит его исчисление.
Какой налог уплачивают «упрощенцы»
Налогоплательщики, избравшие упрощенный режим налогообложения, уплачивают налог в размере от 1 до 6% с доходов или от 5 до 15% (по усмотрению правительства субъектов Федерации) от суммы доходов, уменьшенных на расходы.
От уплаты НДС (за исключением импорта товаров или ситуаций, когда «упрощенец» выполняет роль посредника и выписывает счета-фактуры), налога на прибыль (за исключением случаев, перечисленных в пп. 1.6, 3-4 ст. 284 НК РФ), налога на имущество (за исключением некоторых объектов недвижимости по кадастровой стоимости) налогоплательщики на УСН освобождены.
Кроме того, п. 6 ст. 346.18 НК РФ установлен минимальный налог при УСН для налогоплательщиков, выбравших объект налогообложения «доходы минус расходы». Налогоплательщик обязан уплатить в бюджет налог в размере 1% от общей суммы доходов за налоговый период, если рассчитанный налог получился меньше суммы минимального налога, рассчитанной исходя из этой ставки.
Как уплачивается налог на прибыль при УСН
Согласно п. 2 ст. 346.11 НК РФ налог на прибыль при УСН уплачивается «упрощенцами»:
- с прибыли контролируемых иностранных компаний;
- дивидендов;
- операций с некоторыми видами долгов.
Разберемся с процентными ставками, предусмотренными пп. 1.6, 3-4 ст. 284 НК РФ. Налог на прибыль УСН-щики уплачивают в следующих размерах:
- 20% от прибыли контролируемых иностранных компаний;
- 13% от суммы дивидендов, полученных от иностранных и российских предприятий российскими налогоплательщиками, а также по акциям по депозитарным распискам;
- 15% от суммы дивидендов, полученных иностранцами по ценным бумагам российских компаний, а также доходов, которые были получены от участия (выраженного в другой форме) в капитале такой компании;
- 15% от полученных налогоплательщиками доходов в форме процентов:
- по гособлигациям и другим ценным бумагам стран, которые участвовали в создании Союзного государства;
- государственным и муниципальным ценным бумагам (кроме тех, которые размещены за пределами России, и случаев, когда ценные бумаги РФ получены первичными владельцами при обмене на краткосрочные бескупонные гособлигации);
- эмитированным с начала 2007 года по облигациям с покрытием по ипотеке;
- номинированным в рублях облигациям российских компаний, которые эмитированы в период с 01.01.2017 по 31.12.2021.
- 9% от доходов в форме процентов:
- по муниципальным ценным бумагам, которые были выпущены на как минимум трехлетний срок до начала 2007 года;
- эмитированным до начала 2007 года имеющим ипотечное покрытие облигациям.
Когда налоговая ставка по прибыли равна 0%
Ставка 0%, то есть фактическое освобождение от уплаты налога на прибыль, применяется:
1. С дивидендов, получаемых российскими компаниями в том случае, если на день утверждения постановления о выплате дивидендов получатель дохода непрерывно владеет на протяжении как минимум года не менее чем половиной доли в уставном капитале предприятия, производящего выплаты дивидендов.
Для получения права на применение такой ставки налогоплательщик должен предоставить в свою ИФНС подтверждающие документы. К таковым относятся документы, в которых есть сведения о дате приобретения права владения данным пакетом акций (долей в уставном капитале общества). Это, например, договоры приобретения (мены), принятое решение о том, что эмиссионные бумаги будут размещены, передаточные акты, протоколы о выпуске ценных бумаг, судебные решения, учредительные договоры, соглашения о реорганизации в виде присоединения (слияния) и пр.
Больше информации о применении ставки 0% к дивидендам при расчете налога на прибыль вы узнаете из статьи .
2. С процентных доходов:
- по муниципальным и гособлигациям, которые были эмитированы до 20.01.1997;
- гособлигациям займа в 1999 году в иностранной валюте, которые были эмитированы при проведении новации гособлигаций внутреннего займа третьей серии в целях урегулирования внутренней задолженности бывшего СССР и задолженности РФ (внешней и внутренней) в иностранной валюте.
Итоги
Налогоплательщики на УСН освобождены от уплаты налога на прибыль и некоторых других налогов. Вместо этого они уплачивают фиксированный налог от базы, определяемой как «доходы» или «доходы минус расходы». Следует помнить, что «упрощенцы», избравшие последнюю из указанных налогооблагаемых баз, даже при превышении расходов над доходами уплачивают минимальный налог в размере 1% от полученных за год доходов.
Однако при освобождении от уплаты налога на прибыль для УСН-щиков есть некоторые исключения. Так, налог на прибыль в размере 9-20% все же уплачивается при получении прибыли от контролируемых ими иностранных компаний, от дивидендов и процентов, полученных от некоторых ценных бумаг.


